Pular para o conteúdo
Pedir meu estudo
Início·Seguros·Para a sua empresa
// Seguros para a sua empresa

Seguro se prova no dia do problema. E nesse dia, quem liga para a seguradora somos nós.

Frota, patrimônio, condomínio, responsabilidade civil, fiança locatícia e vida em grupo. Comparamos as seguradoras, mostramos o que cada apólice deixa de fora e conduzimos o sinistro do aviso até o pagamento.
19 parceiras, entre seguradoras e operadoras Estudo em cerca de dois dias úteis Sem custo para a empresa
Lucas, especialista em seguros para empresas
Quem vai te atender é o LucasEspecialista em seguros para empresas

Peça o seu estudo

Três campos. O resto a gente pergunta na conversa.

Respondemos pelo WhatsApp em até um dia útil.

ou, se preferir falar agora
Chamar no WhatsApp
19seguradoras, operadoras e parceiras
+2.500clientes ativos hoje
1995o ano em que a corretora começou
// O que a gente protege

Seis frentes, e uma conversa só

Empresa raramente precisa de um seguro só. O ganho aparece quando alguém olha o conjunto e desenha a proteção inteira, em vez de vender apólice avulsa.

Frota

Dois carros ou duzentos. A conta muda quando o seguro é desenhado para a operação, com o perfil de uso real, e não para cada veículo solto.

Empresarial e patrimonial

Prédio, máquina, estoque e equipamento. O que costuma doer mais não é o bem danificado, é o tempo em que a produção fica parada.

Condomínio

A convenção exige e o síndico responde. Área comum, elevador, portaria, incêndio e a responsabilidade do próprio condomínio.

Responsabilidade civil

Quando o trabalho da empresa causa prejuízo a terceiro. É o seguro que aparece no dia em que um cliente entra com processo.

Fiança locatícia

Alternativa ao fiador e à caução no aluguel comercial, sujeita à análise da seguradora e ao aceite do locador. Quando sai, libera o dinheiro que ficaria parado como garantia.

Vida em grupo

O benefício de menor custo que a empresa consegue oferecer, e o que a família mais agradece no pior dia da vida dela.
Atendimento de seguros empresariais na Costa Ferrê
// O que entra no estudo

Cinco coisas que decidem o seguro, e só aparecem se alguém perguntar

Preço de apólice é a parte fácil. O que separa um seguro que funciona de um que frustra é o resto.

01
O que a sua empresa não pode perder de jeito nenhum

Antes de falar de cobertura, a gente pergunta o que faria a operação parar. É isso que define a ordem das prioridades e onde o dinheiro do prêmio deve ir.

02
O que a apólice não cobre

Toda apólice tem exclusão, e é ela que gera a briga depois. A gente lê e explica as exclusões antes de você assinar, não no dia do sinistro.

03
A franquia, e quanto ela pesa no seu caso

Franquia baixa encarece o prêmio e franquia alta barateia. O ponto certo depende de quanto a empresa aguenta pagar sozinha sem sentir.

04
O valor em risco, e se ele está certo

Segurar por menos do que vale parece economia e vira problema na indenização, porque a seguradora pode pagar proporcionalmente. A gente confere esse número antes.

05
Quem conduz o sinistro

Aviso, documentação, vistoria, regulação e cobrança do pagamento. Esse trabalho é nosso, e é aqui que a corretora se justifica.

CF
// Como a gente trabalha

Você não vai receber uma cotação.
Vai receber um estudo.

Cotação é preço. Estudo é entender o que a sua empresa tem a perder e desenhar a proteção em cima disso.

01 · Levantamento

O que a empresa tem a perder

O que existe hoje, quanto vale, o que não pode parar, o que já deu errado antes e quais apólices vencem quando.

02 · Comparação

Tudo lado a lado

As seguradoras na mesma tabela, com cobertura, franquia e exclusão à mostra. Inclusive quando uma opção não faz sentido para o seu caso.

03 · Contratação

A gente conduz

Proposta, vistoria, emissão e entrega da apólice. Você acompanha, a gente executa e confere o que foi emitido.

04 · Sinistro e renovação

A assinatura é o começo

No sinistro, quem avisa, acompanha a regulação e cobra o pagamento somos nós. E antes de cada renovação, a comparação é refeita.
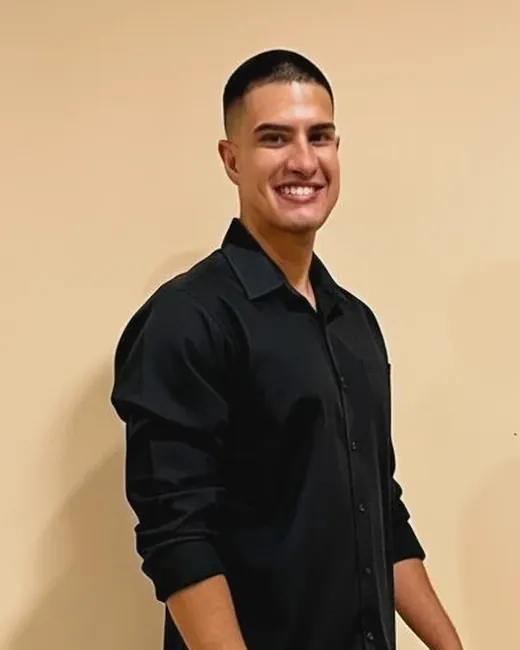
Lucas, especialista em seguros para empresas na Costa Ferrê
// Quem cuida de seguros para empresa

Lucas

É ele que levanta o que a sua empresa tem a perder, monta a comparação entre as seguradoras e explica, antes de você assinar, o que a apólice cobre e o que ela deixa de fora.

E quando acontece, é ele que avisa o sinistro, acompanha a regulação e cobra o pagamento. Você não vai ficar em fila de central de atendimento explicando o seu caso para um atendente diferente a cada ligação.

// O que os clientes dizem

As avaliações vêm direto do Google

Avaliações de quem já precisou usar o seguro, não só de quem contratou.

// Perguntas frequentes

O que as empresas perguntam antes de contratar

A corretora cobra alguma coisa por isso?+
Não. Nosso trabalho é pago pela seguradora, não pela sua empresa. O estudo, a contratação e o acompanhamento do sinistro não têm custo nenhum para você.
Quanto tempo leva para receber o estudo?+
Em geral dois dias úteis depois que recebemos os dados. Frota grande, condomínio e patrimônio com vários endereços podem levar até uma semana, e a gente avisa antes.
Minha empresa é pequena. Vale a pena?+
Vale, e por um motivo prático: empresa pequena é a que menos aguenta um prejuízo sozinha. Quem tem caixa para repor um galpão dispensa seguro com mais tranquilidade do que quem não tem.
Já tenho seguro. Vale comparar antes de renovar?+
Vale, e não custa nada. Renovação automática é onde o preço sobe sem ninguém olhar. Se o que você tem hoje já for a melhor opção, a gente te diz e você renova sabendo.
Se acontecer um sinistro, eu falo com a seguradora ou com vocês?+
Com a gente. Você avisa, e a partir daí o processo é nosso: abertura, documentos, acompanhamento da regulação e cobrança do pagamento. A decisão sobre cobertura e valor é sempre da seguradora, mas você não fica sozinho enfrentando esse caminho.
O que é franquia, e quando ela se aplica?+
Franquia é a parte do prejuízo que fica por conta da empresa em cada sinistro. Ela costuma valer para dano parcial e não se aplicar em perda total, mas isso muda de apólice para apólice. Franquia menor deixa o seguro mais caro, e escolher esse ponto é parte do estudo.
O seguro cobre tudo?+
Não, e desconfie de quem disser que sim. Toda apólice tem exclusões, e existem coberturas que só entram se forem contratadas à parte, como lucro cessante ou dano elétrico. Nosso trabalho é te mostrar essa lista antes da assinatura, para a decisão ser sua e consciente.
Meu condomínio já tem o seguro obrigatório. Preciso de mais alguma coisa?+
O seguro obrigatório cobre o essencial da edificação, e é comum ele ser contratado no mínimo e ficar defasado com o tempo. As perguntas que valem são se o valor segurado ainda corresponde ao custo de reconstrução hoje, se a responsabilidade civil do condomínio está contemplada e se áreas como elevador, portaria e piscina entram. A gente confere esses pontos na apólice que já existe, sem compromisso de troca.
CF
// O próximo passo

Conta o caso da sua empresa

O estudo é gratuito. Você recebe as seguradoras lado a lado, com a franquia e as exclusões à mostra, e decide depois. Sem compromisso e sem discurso de venda.
19 parceiras, entre seguradoras e operadoras Resposta em um dia útil Atendemos todo o país
WhatsApp